


Skyro
4,712.06K Arvustused
Rakenduse andmed
- Versioon
- 2.67.0-GMS
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 5 000 000+
- Arendaja
- Skyro Lending, Inc
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
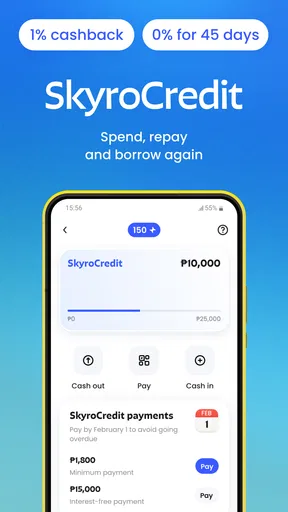
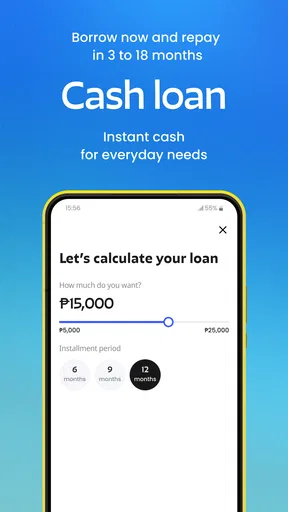
 Analüüsi koostas AppCompare
Kui otsin finantsrakendust, tahan tavaliselt kolme asja: selget arusaama, mida ma parasjagu teen, võimalikult vähe tarbetuid samme ja head kontrolli selle üle, millal kohustus tuleb täita. Skyro on mõeldud olukordadeks, kus soovin teha järelmaksuga ostu, tasuda QR-makse kaudu või taotleda sularaha ning maksta hiljem. Minu hinnangul on selle suurim väärtus selles, et need tegevused on koondatud ühte mobiilirakendusse, mitte hajutatud eri teenuste ja paberite vahele.
Tegemist on tasuta finantsrakendusega, mille arendaja on Skyro Lending, Inc. Rakenduse üldine hinnang on 4,7 ning seda on paigaldatud üle viie miljoni korra. Need näitajad annavad mõista, et tegemist ei ole väikese katsetusega, kuid kasutaja otsus ei tohiks põhineda ainult populaarsusel. Laenamise ja järelmaksu puhul on tähtsam aru saada, kuidas teenus sobib minu rahavooga ja kas selle kasutamine aitab mul makseid paremini planeerida või muudab ostmise liiga lihtsaks.
Kuidas Skyro igapäevases kasutuses toimib
Minu jaoks algab mõistlik kasutus sellest, et ma ei ava rakendust lihtsalt selleks, et vaadata, kas saan midagi kohe osta. Mõistlikum on alustada konkreetsest vajadusest: kas tegemist on vajaliku ostuga, ajutise rahavoo probleemiga või mugavusotsusega. Skyro suunab kasutaja kolme üsna erineva tegevuse juurde: järelmaksuga ostmine, QR-makse tegemine või sularaha laenamine. Need ei ole sama tüüpi otsused ning igaühe puhul peaksin enne kinnitamist mõtlema, kuidas hilisem tagasimakse minu eelarvesse mahub.
Järelmaksu puhul on rakenduse praktiline tugevus see, et ostuotsus ja hilisem maksmine on samas digitaalses töövoos. Tavapärase krediitkaardi või eraldi laenutaotlusega võrreldes võib see olla mugavam inimesele, kes soovib konkreetse ostu jaoks selget maksegraafikut. Samas ei tähenda mugavus automaatselt soodsamat lahendust. Enne kinnitamist vaataksin alati üle kogukulu, maksete tähtajad ja kõik rakenduses kuvatavad tingimused, mitte ainult esimest kuumakse suurust.
QR-makse on teistsugune kasutusjuht. Kui maksmine toimub QR-koodi kaudu, on oluline enne kinnitamist kontrollida saaja andmeid ja summat. Sellises olukorras võib kiirus olla kasulik, kuid just kiiruse tõttu suureneb risk midagi tähelepanuta jätta. Mina kasutaksin enne lõplikku kinnitamist lühikest harjumust: loen summa, saaja ja makse eesmärgi eraldi üle. See võtab vähe aega, kuid aitab vältida olukorda, kus mugavus muutub parandamist vajavaks veaks.
Sularaha laenamise võimalus võib olla kasulik ootamatu väljamineku korral, kuid see on ka koht, kus enesedistsipliin loeb kõige rohkem. Kui raha on vaja hädavajalikuks kuluks ja tagasimakse on realistlikult läbi mõeldud, võib rakendus olla praktiline. Kui aga laenu kasutatakse korduvate igapäevaste puudujääkide katmiseks, ei lahenda Skyro algset probleemi. Sellisel juhul tasub esmalt vaadata üle püsikulud, arved ja olemasolevad kohustused.
Üks realistlik olukord oleks näiteks kodumasina rike vahetult enne palgapäeva. Kui ostu ei saa edasi lükata, võib järelmaks või hilisem tasumine anda ajutise hingamisruumi. Mina võrdleksin enne valiku tegemist kolme asja: kas ost on kohe vajalik, kui palju lisandub kogukulule ning kas järgmiste kuude eelarvesse jääb piisav varu. Kui vastus viimasele küsimusele on ebakindel, ei muuda ükski kiire mobiilne protsess otsust turvaliseks.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Esimesed seaded, mida tasub rahulikult kontrollida
Finantsrakenduse puhul ei ole seaded pelgalt välimuse küsimus. Pärast paigaldamist vaataksin üle, milliseid teavitusi rakendus kasutab ja kas need aitavad mul tähtaegu meeles pidada. Kui märguanded on liiga pealetükkivad, võib kasutaja need kõik välja lülitada; kui need on liiga tagasihoidlikud, võib oluline maksekuupäev ununeda. Parim lahendus on jätta alles teavitused, mis toetavad kohustuste jälgimist, ning vähendada neid, mis lihtsalt kutsuvad uusi oste tegema.
Samuti tasub üle vaadata oma konto- ja turvaharjumused. Ma ei kasutaks finantsrakendust avalikus seadmes ega jätaks kontot pärast kasutamist avatuks. Telefoni ekraanil kuvatavate teavituste sisu võib olla mõistlik hoida võimalikult tagasihoidlikuna, eriti kui seadet kasutavad ka teised inimesed. Need ei ole Skyro erifunktsioonid, vaid praktilised võtted, mis muutuvad laenamise ja maksmisega seotud rakenduse puhul eriti oluliseks.
Enne esimese tehingu kinnitamist loeksin läbi kõik rakenduses kuvatavad summad ja tingimused. Eriti tähtis on mitte võrrelda ainult kuumakseid, sest pikem periood võib muuta väikese näilise makse kokkuvõttes kallimaks. Kui rakendus näitab mitut võimalikku lahendust, paneksin need enda jaoks kõrvuti: kogusumma, maksete arv, tähtajad ja võimalik mõju järgmistele kuudele. Selline väike võrdlustabel telefoni märkmetes annab sageli parema pildi kui kiire otsus otse kassas.
Skyro sobib kasutajale, kes tahab finantsteenust telefonist hallata, kuid see ei asenda isiklikku eelarvet. Rakendus võib kuvada vajaliku info, kuid mina paneksin suuremad kohustused ka oma kalendrisse või eelarverakendusse. Nii ei sõltu kogu meeldetuletamine ühest kohast. See on eriti kasulik siis, kui kasutusel on mitu teenust või pangakontot ja Skyro makse ei ole ainus kuu jooksul toimuv finantskohustus.
Kuidas teha korduvad toimingud kiiremaks ilma kontrolli kaotamata
Kogenud kasutaja ei püüa iga toimingut lihtsalt võimalikult kiiresti lõpetada. Ta loob endale korduva kontrollmustri. Mina kasutaksin Skyroga näiteks sama järjekorda iga makse või taotluse puhul: vajadus, kogukulu, tähtaeg, saaja või ostuandmed ja alles siis kinnitamine. Kui see muutub harjumuseks, väheneb tõenäosus, et mugav kasutajaliides sunnib mind emotsiooni pealt otsustama.
QR-maksete puhul on kasulik hoida telefonis eraldi rutiini. Enne skannimist kontrollin, et ekraan oleks puhas ja kood loetav; pärast skannimist ei kinnita ma makset kohe, vaid kontrollin kuvatud andmed üle. Kui teen sama tüüpi makseid korduvalt, ei eelda ma, et saaja või summa on iga kord sama. Just tuttav muster võib tekitada liigse enesekindluse.
Järelmaksu puhul aitaks mind ostukorvi asemel eesmärgipõhine mõtlemine. Küsin endalt, kas ost lahendab konkreetse probleemi või lihtsalt nihutab soovitud kulutuse tulevikku. Kui otsus on põhjendatud, salvestan maksetähtajad kohe kalendrisse ja jätan eelarvesse väikese puhvri. See on üks praktiline erinevus juhusliku kasutamise ja teadliku kasutamise vahel: rakendus ei ole ainult ostu lõpetamise vahend, vaid osa minu rahaplaani pidamisest.
Kui kasutan sularahalaenu, panen enne taotluse kinnitamist kirja põhjuse ja tagasimakse allika. See võib tunduda liigse sammuna, kuid aitab eristada ühekordset erakorralist vajadust olukorrast, kus laen muutub tavapäraseks sissetuleku lisaks. Kui ma ei suuda ühe lausega selgitada, millisest tulevasest rahast tagasimakse tuleb, oleks see minu jaoks märk, et peaksin otsust veel kord kaaluma.
Rakenduse versioon on 2.67.0-GMS ja see töötab vähemalt Androidi versioonil 9. See teeb selle kasutatavaks paljudes endiselt levinud seadmetes, kuid vanema telefoni puhul kontrolliksin enne kasutamist, kas süsteem on ajakohane ja kas rakendus töötab sujuvalt. Finantsteenuse puhul ei tahaksin teha olulist tehingut seadmes, mille tarkvara on ebastabiilne või mille turvauuendused on ammu lõppenud.
Kui toiming takerdub: rahulik kontroll enne uut katset
Kui mõni samm ei õnnestu, ei alustaks ma kohe algusest ega kinnitaks sama toimingut mitu korda. Kõigepealt kontrolliksin, kas telefonil on toimiv internetiühendus, kas rakendus on ajakohane ning kas sisestatud andmed on õiged. See on lihtne tõrkeotsing, mitte garantii, et probleem laheneb, kuid aitab eristada ühenduse või seadme väikest tõrget sisulisest takistusest.
QR-makse puhul teeksin uue katse alles siis, kui olen kindel, et eelmine katse ei jõudnud kinnitamiseni. Kui ekraanilt pole selge, kas makse läks läbi, kontrolliksin enne kordamist rakenduses nähtavat teavet või küsiksin vajadusel abi sobiva ametliku toe kaudu. Sama ettevaatus kehtib laenutaotluse ja järelmaksu puhul: topeltvajutus ei ole hea viis ebakindlust lahendada.
Kui tingimused või makseinfo erinevad sellest, mida ootasin, peataksin toimingu ja loeksin kuvatud üksikasjad uuesti läbi. Ma ei püüaks viga parandada oletamisega, näiteks muutes summat või valides kiirelt teise võimaluse. Finantstehingu puhul on parem kaotada hetk, et olukord selgeks teha, kui tekitada uus kohustus valesti mõistetud sammu tõttu.
Millal Skyro ei ole kõige parem valik
Skyro ei oleks minu esimene soovitus inimesele, kes soovib kõiki oma pangakontosid, investeeringuid, arveid ja eelarvekategooriaid ühes vaates hallata. Selle põhifookus on järelmaks, QR-maksed ja hilisem tagasimakse, mitte täielik varahaldus. Klassikaline pangarakendus võib olla parem, kui tähtis on igapäevane kontojääk, püsikorraldused ja kõikide pangatehingute koondvaade. Eelarverakendus on omakorda sobivam juhul, kui peamine probleem on kulude analüüs, mitte konkreetse ostu rahastamine.
Samuti ei valiks ma seda automaatselt kõige odavamaks lahenduseks. Enne kasutamist võrdleksin Skyro pakutavat võimalust oma panga, krediitkaardi või müüja enda järelmaksuga. Võrdlus peab hõlmama kogukulu ja tingimusi, mitte ainult seda, kui kiiresti taotlus telefonis tehtud saab. Kiirem otsus võib olla väärtuslik, kuid selle eest ei tohiks maksta rohkem, kui minu olukord lubab.
Inimene, kellel on juba mitu aktiivset laenu või kelle eelarve on iga kuu pingul, peaks rakenduse kasutamisel olema eriti ettevaatlik. Uus järelmaks või sularahalaen võib lühiajaliselt probleemi leevendada, kuid suurendada hilisemat survet. Sellises olukorras on parem esmalt olemasolevad kohustused kokku kirjutada ja vajadusel otsida nõustamist, mitte avada uut krediidivõimalust ainult seetõttu, et see on telefonis mugavalt kättesaadav.
Ka privaatsuse ja turvatunde pool vajab isiklikku hinnangut. Kui mulle ei sobi finantsteenuste kasutamine mobiilis või soovin iga otsuse teha pangakontoris koos nõustajaga, ei pruugi Skyro minu kasutusviisiga sobida. Rakenduse mugavus on suurim just inimesel, kes oskab digitaalseid finantsteenuseid teadlikult kasutada ja kontrollib enne kinnitamist kõik olulise üle.
Millisele kasutajale paindlikkus päriselt kasulik on
Minu meelest sobib Skyro kõige paremini inimesele, kellel on selge konkreetne vajadus ja kes kasutab telefoni niigi igapäevaste maksete korraldamiseks. Näiteks võib see olla kasulik siis, kui ootamatu, kuid vajalik ost ei mahu hästi selle kuu rahavoogu ning järgmise kuu maksed on juba läbi mõeldud. See ei ole sama, mis lihtsalt soovitud ostu edasi lükkamine: vahe seisneb selles, kas kasutaja oskab enne otsust nimetada nii põhjuse kui ka realistliku tagasimakse allika.
Kui mõtlen igapäevasele olukorrale, siis kujutan ette, et ostan vajalikku eset ja kassas kaalun, kas kasutada järelmaksu või maksta muul viisil. Ma ei otsustaks ainult selle järgi, milline nupp on kõige lihtsamini leitav. Võrdleksin esmalt müüja enda võimalust, panga pakutavat lahendust ja Skyros kuvatud tingimusi. Kui erinevused pole mulle selged, jätaksin ostu pooleli ja uuriksin neid hiljem rahulikult, mitte ei teeks krediidiotsust järjekorra surve all.
QR-makse võib olla sobivam neile, kes tahavad makse teha telefonis, kuid siin sõltub kasutuskogemus sellest, kas makse saaja ja summa on enne kinnitamist arusaadavad. Mina ei teeks sellist makset samal ajal kiirustades või kõrvalise vestluse keskel. Väike paus aitab märgata, kui skannitud koodi järel kuvatud info ei vasta sellele, mida kavatsesin maksta.
Seevastu inimene, kes soovib ainult oma kulutusi jälgida, ei pruugi saada Skyrost seda, mida otsib. Selleks sobib paremini tööriist, mille keskne eesmärk on eelarve, kontode koondamine või kulukategooriate analüüs. Skyro tasub valida eelkõige siis, kui vaja on selle konkreetseid makse- ja hilisema tasumise võimalusi, mitte lootuses, et üks rakendus asendab kogu isikliku rahahalduse.
Enne kinnitamist tasub küsida ka seda, mis juhtub hiljem
Finantsteenuse puhul tekib sageli küsimus, kas rakenduse kasutamine tähendab automaatselt heakskiitu või kindlat pakkumist. Mina ei eeldaks seda. Enne taotluse alustamist loeksin läbi ekraanil kuvatud tingimused ja lähtuksin ainult mulle päriselt näidatud valikutest. Samuti ei käsitleks ma rakendusse pääsemist tõendina, et konkreetne ost või laen on minu jaoks jõukohane.
Teine oluline küsimus on see, kuidas maksekuupäevi meeles pidada. Ma ei jätaks kogu vastutust rakenduse märguannete kanda: paneksin kohustuse kalendrisse ja jätaksin eelarvesse varu, juhuks kui muud arved samal ajal kuhjuvad. Kui kasutan mitut makseviisi, koondaksin kuupäevad ühte kohta. Nii näen, kas mõne näiliselt väikese osamaksega kattub juba mõni teine suurem väljaminek.
Kui makse või taotluse olek jääb arusaamatuks, oleks minu esimene samm kontrollida rakenduses kuvatavat teavet ning vältida sama toimingu kordamist oletuse põhjal. Kui selgust ei teki, pöörduksin ametliku toe poole ja hoiaksin alles asjakohased tehinguandmed. See on mõistlikum kui teha uus katse, mis võib asja veel segasemaks muuta.
Samuti ei kasutaks ma laenu selleks, et katta püsivalt iga kuu korduvat puudujääki. Kui sissetulek ei kata tavapäraseid kulusid, tasub esmalt vaadata üle eelarve ja olemasolevad kohustused ning kaaluda muud abi. Rakenduse kättesaadavus ei muuda laenamist automaatselt sobivaks ning kiire võimalus võib probleemi hoopis järgmisse kuusse nihutada.
Mida kasutusmugavus tegelikult tähendab
Skyro tugevus ei ole minu silmis lihtsalt see, et kõik toimub telefonis. Olulisem on võimalus liikuda vajadusest makse või taotluseni ilma mitme eraldi kanali vahel hüppamata. See võib olla eriti mugav siis, kui ostuotsus tuleb teha liikvel olles või kui QR-makse on olukorra loomulik osa. Samas muudab sama lihtsus laenamise psühholoogiliselt kergemaks, mistõttu peaksin enda kontrollrutiini kasutama just siis, kui rakendus teeb otsuse kiireks.
Rakenduse vanusepiirang on PEGI 3, kuid see ei tähenda, et finantsteenus oleks mõeldud lastele iseseisvaks kasutamiseks. See märge kirjeldab sisu sobivust, mitte inimese valmisolekut laenu- või järelmaksukohustuseks. Mina vaataksin kasutaja puhul alati ka tegelikku finantskirjaoskust, sissetulekut ja võimet kohustusi täita.
Skyro kõrge keskmine hinnang ja suur kasutajaskond annavad rakendusele usaldusväärse esmamulje, kuid minu jaoks ei asenda need isiklikku sobivuse kontrolli. Rakendus võib olla tehniliselt mugav ja siiski vale valik inimesele, kes vajab pigem kulude vähendamise plaani. Teisalt võib see olla hea tööriist kasutajale, kes vajab konkreetse ostu või makse jaoks paindlikku digitaalset lahendust ning suudab tagasimakse enne otsustamist läbi arvutada.
Minu lõplik hinnang teadlikule kasutajale
Minu kogemuse põhjal on Skyro kõige kasulikum siis, kui ma kasutan seda kindla eesmärgiga, mitte impulsiivse ostu kiirendamiseks. Järelmaks, QR-makse ja sularaha laenamine moodustavad selge kasutuskolmiku, mille vahel saab valida vastavalt olukorrale. Tasuta kättesaadavus ja mobiilne töövoog muudavad alustamise lihtsaks, kuid tegelik väärtus sõltub sellest, kas kasutaja vaatab enne kinnitamist ka kogukulu ja tulevasi tähtaegu.
Minu soovitus oleks enne esimest kasutuskorda seadistada sobivad teavitused, kontrollida konto turvalisust, panna kohustused kalendrisse ja võtta kasutusele üks kindel kinnitamiseelne kontrollnimekiri. Korduvate QR-maksete puhul aitab andmete ülevaatamine vältida tuttavusest tulenevaid vigu; järelmaksu puhul aitab kogukulu võrdlemine vältida liiga optimistlikku hinnangut; sularahalaenu puhul aitab tagasimakse allika kirja panemine hoida otsuse reaalsena.
Seega soovitaksin seda rakendust sõbrale, kes otsib lihtsat mobiilset viisi konkreetsete finantstoimingute tegemiseks ja kelle eelarve peab hilisematele maksetele vastu. Ma ei soovitaks seda inimesele, kes loodab rakenduse abil lahendada püsiva rahapuudujäägi või kes ei soovi enne tehingut tingimusi võrrelda. Skyro on hea tööriist, kuid see ei tee krediidiotsust iseenesest targaks. Parim kasutusviis on kiire tehnoloogia koos aeglase ja teadliku otsusega.
Kui selle põhimõttega arvestada, on Skyro praktiline finantsrakendus Androidi kasutajale, kes hindab ühes kohas tehtavaid makseid ja hilisemat tasumist. Mina annaksin sellele võimaluse just konkreetse vajaduse korral, kuid hoiaksin alati kõrval isiklikku eelarvet ja alternatiivide võrdlust. Nii jääb rakenduse mugavus abivahendiks, mitte põhjuseks võtta endale kohustus, mida oleks hiljem raske kanda.
Plussid
- Lihtne ja kiire märkmete loomine ka algajale kasutajale.
- Märkmeid saab korrastada kaustade või kategooriate abil.
- Otsing aitab vajaliku info kiiresti üles leida.
- Toetab häälmärkmeid
- mis on mugavad liikvel olles.
- Puhas kujundus ei koorma kasutajat liigsete menüüdega.
Miinused
- Täiustatud funktsioonid võivad nõuda tasulist tellimust.
- Sünkroonimine sõltub internetiühendusest ja konto seadistusest.
- Mõnel seadmel võib rakendus aku kasutust märgatavalt suurendada.
- Keerukamate projektide haldamiseks jääb funktsioone väheks.
- Varundamise võimalused ei pruugi kõigile kasutajatele piisavad olla.
Korduma kippuvad küsimused: Skyro
Mis rakendus on Skyro ja milleks seda kasutada saab?
Skyro on mobiilirakendus, mille põhifunktsioonid sõltuvad konkreetsest versioonist ja kasutusotstarbest, seega tasub enne allalaadimist kontrollida rakenduse ametlikku kirjeldust. Üldiselt peaks kasutaja vaatama, milliseid tööriistu Skyro pakub, kas see sobib tema Androidi või iOS-i seadmega ning milliseid õigusi rakendus tööks küsib. Nii väldid olukorda, kus rakendus ei vasta sinu tegelikele vajadustele.
Kas Skyro on tasuta või sisaldab see rakendusesiseseid oste?
Enne Skyro installimist tasub üle vaadata selle hinnastusmudel. Rakendus võib olla tasuta allalaaditav, kuid pakkuda tasulisi lisafunktsioone, tellimusi või rakendusesiseseid oste. Kontrolli kindlasti, kas tasuta versioon sisaldab kõiki vajalikke võimalusi, kui pikk on võimalik prooviperiood ja kuidas tellimus automaatselt uueneb. See aitab vältida ootamatuid kulusid pärast prooviperioodi lõppu.
Milliseid isikuandmeid ja seadmeõigusi Skyro kasutamiseks vajab?
Skyro kasutamisel võivad olla vajalikud erinevad õigused, näiteks juurdepääs teavitustele, salvestusruumile, kaamerale, mikrofonile või asukohale. Täpsed nõuded sõltuvad rakenduse funktsioonidest ja kasutatavast seadmest. Enne nõusoleku andmist vaata privaatsustingimusi ning kontrolli, kas küsitud õigused on rakenduse eesmärgiga põhjendatud. Vajadusel saad liigsed õigused hiljem telefoni seadetes keelata.
Kas Skyro töötab võrguühenduseta ja millistes seadmetes seda kasutada saab?
Skyro kasutusvõimalused ilma internetiühenduseta sõltuvad sellest, millised funktsioonid vajavad pilveteenuseid või kasutajakonto sünkroonimist. Mõned põhifunktsioonid võivad töötada ka võrguühenduseta, kuid andmete salvestamine, uuendamine või seadmete vaheline sünkroonimine võib eeldada internetti. Enne allalaadimist kontrolli App Store’ist või Google Playst toetatud operatsioonisüsteemi versiooni ja seadmenõudeid.
Kas Skyro kasutamine on turvaline ja mida teha probleemide korral?
Skyro turvalisus sõltub rakenduse arendaja privaatsuspraktikatest, uuenduste sagedusest ja sellest, milliseid andmeid rakendus töötleb. Laadi rakendus alla ainult ametlikust Google Play poest või App Store’ist ning hoia see ajakohasena. Probleemide, sisselogimisvigade või tellimusega seotud küsimuste korral kasuta rakenduse tugikeskust või arendaja ametlikku kontaktivormi. Kahtlase tegevuse korral muuda parool ja vaata konto seaded üle.


